Financement bancaire des entreprises : préparer un dossier solide dans la diaspora chinoise en France
Comment préparer une demande de crédit professionnel, présenter son activité et évaluer les garanties lorsqu’on entreprend au sein de la diaspora chinoise en France.
Pour une entreprise, obtenir un financement bancaire ne dépend pas d’une seule pièce ni d’un profil type. La banque examine un projet, ses besoins, sa capacité à rembourser et les risques qu’elle peut identifier. Pour les entrepreneurs de la diaspora chinoise en France, comme pour les autres dirigeants, la difficulté tient souvent à la manière de rendre lisibles des parcours et des activités qui ne se résument pas à un bilan comptable : reprise d’un commerce, activité familiale, relations commerciales internationales ou expérience acquise dans plusieurs pays.
La préparation d’un dossier permet de transformer ces éléments en informations compréhensibles pour un interlocuteur financier. Elle ne garantit pas l’octroi d’un prêt : la décision appartient à l’établissement, selon son analyse et ses règles. Mais un dossier clair aide à discuter du montant demandé, du calendrier, des garanties et des solutions alternatives. Il permet aussi à l’entrepreneur de mesurer les conséquences d’un emprunt avant de s’engager.
Il n’existe pas une manière unique d’entreprendre au sein de la diaspora chinoise. Les situations diffèrent selon les secteurs, les générations, les formes juridiques, les territoires et les parcours migratoires. L’enjeu n’est donc pas de chercher un modèle culturel d’accès au crédit, mais d’identifier les points que l’entreprise doit documenter et les questions que le dirigeant peut poser.
Le crédit professionnel répond à un besoin précis
Avant de solliciter une banque, il est utile de nommer le besoin. Un emprunt destiné à acheter du matériel ne se construit pas comme une demande de trésorerie pour absorber un décalage entre les dépenses et les recettes. Un projet de reprise, des travaux, un véhicule professionnel ou le financement d’un stock appellent aussi des justificatifs différents. Plus l’usage des fonds est précis, plus la discussion peut porter sur des éléments vérifiables.
Investissement, trésorerie et besoin de départ
Un investissement correspond à une dépense qui doit servir l’activité dans la durée : équipement, aménagement ou outil de production, par exemple. Le besoin de trésorerie concerne plutôt les décalages de paiement, les charges courantes ou une période où les recettes ne couvrent pas encore les sorties d’argent. Au lancement, le besoin peut inclure plusieurs postes. Les distinguer aide à éviter de demander une somme globale sans expliquer comment elle sera utilisée.
Le dirigeant peut préparer un tableau simple qui associe chaque dépense à un devis, une facture prévisionnelle ou une hypothèse explicitée. Pour une reprise, il peut séparer le prix d’acquisition, les éventuels travaux, les frais liés à l’opération et la trésorerie nécessaire après l’ouverture. Ces postes ne sont pas interchangeables : financer l’achat d’un fonds sans prévoir les premières dépenses d’exploitation peut fragiliser le projet.
Mesurer le remboursement, pas seulement le montant emprunté
Un prêt se raisonne à partir des échéances et des ressources qui permettront de les honorer. Le prévisionnel doit donc expliquer comment le chiffre d’affaires attendu se transforme en trésorerie disponible, après les achats, les salaires, le loyer, les impôts, les cotisations et les autres charges. Une hausse de ventes annoncée ne suffit pas si elle suppose aussi davantage de stocks, de personnel ou de délais de paiement.
Il est prudent de tester plusieurs hypothèses : une activité qui démarre plus lentement, des travaux plus coûteux que prévu ou une marge réduite. Ces scénarios ne prédisent pas l’avenir ; ils montrent les limites du plan et les besoins de sécurité. Si le remboursement ne tient que dans l’hypothèse la plus favorable, le montant sollicité, le calendrier ou le projet doivent peut-être être réexaminés.
Un dossier lisible relie le parcours, le projet et les pièces justificatives
Le dossier bancaire ne se limite pas à une présentation commerciale. Il doit permettre de comprendre qui porte le projet, quelle activité sera exercée, comment elle fonctionne et sur quelles ressources repose le remboursement. L’expérience du dirigeant a sa place dans cette démonstration, mais elle gagne à être reliée à des tâches concrètes : gestion d’un point de vente, connaissance d’un métier, maîtrise d’une relation fournisseurs ou expérience de la clientèle locale.
Les parcours migratoires et professionnels peuvent être transnationaux. Des documents établis à l’étranger, des expériences acquises dans plusieurs systèmes ou des revenus qui ont évolué au fil du parcours peuvent alors demander une explication supplémentaire. Cela ne signifie pas qu’ils sont incompréhensibles ou qu’ils constituent en eux-mêmes un obstacle. Il faut les présenter de façon ordonnée, avec des traductions lorsque l’établissement en demande, et distinguer clairement ce qui relève de la situation personnelle et ce qui concerne l’entreprise.
Rassembler les éléments sans noyer l’interlocuteur
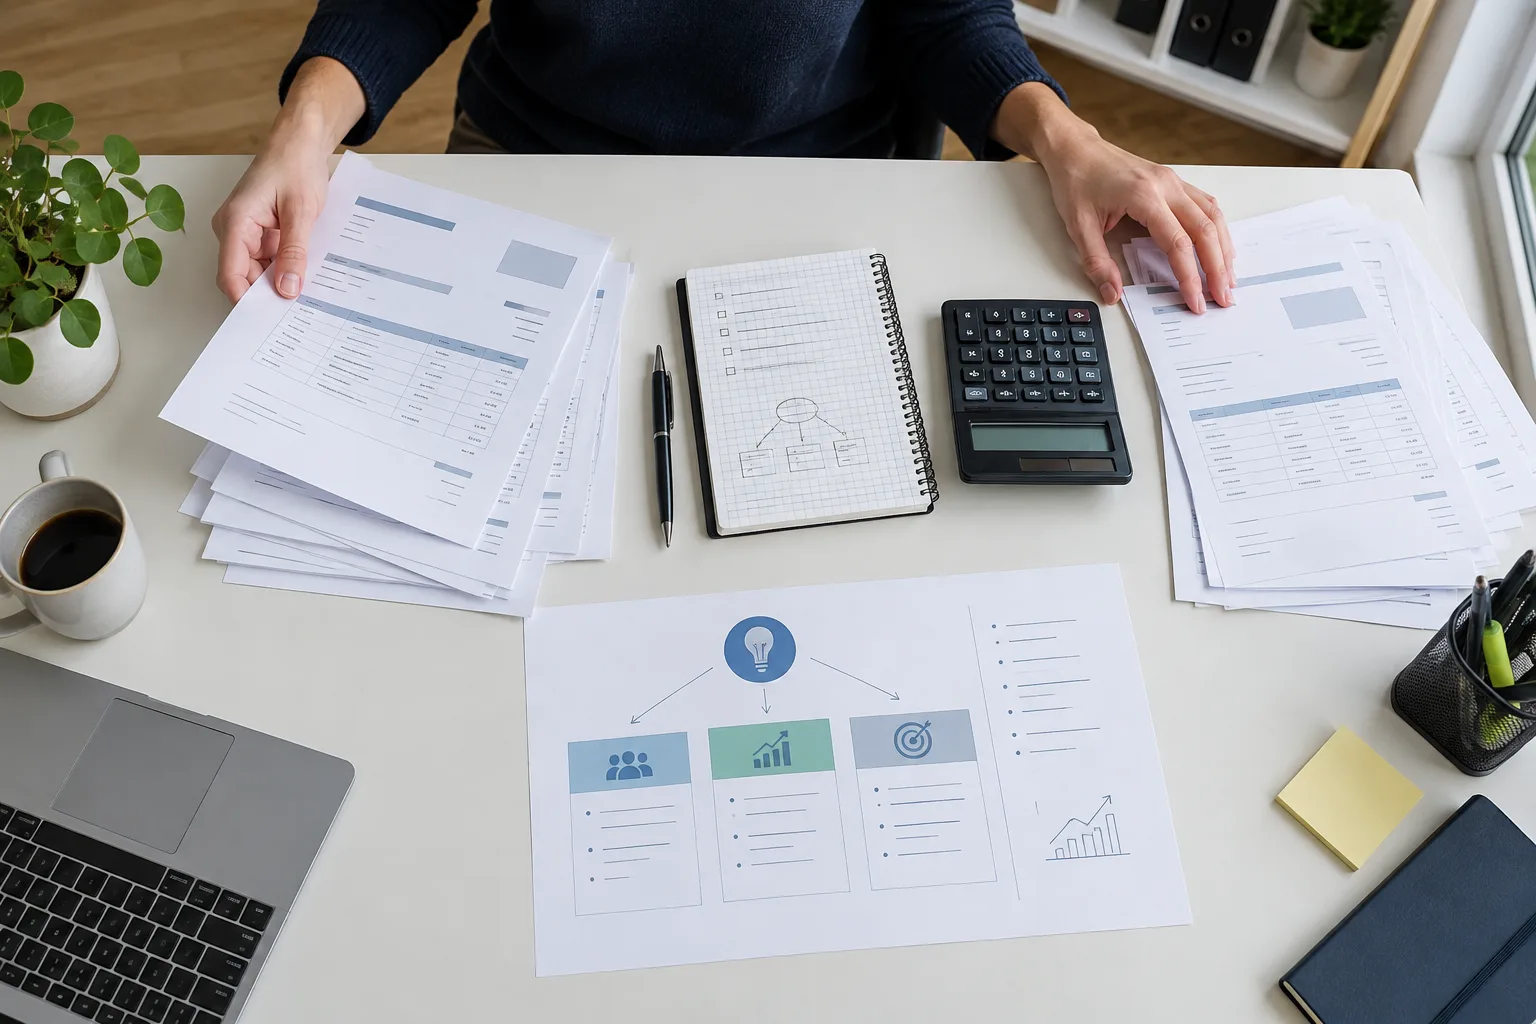
Un dossier utile est organisé, cohérent et adapté à l’objet de la demande. Selon le stade du projet et la forme de l’entreprise, les pièces attendues varient. L’entrepreneur peut notamment préparer :
- une présentation courte de l’activité, de la clientèle visée et de son implantation locale ;
- un plan de financement qui distingue les besoins et les ressources déjà sécurisées ;
- des prévisions d’activité accompagnées des hypothèses retenues ;
- les devis, projets de bail, éléments de reprise ou autres documents qui justifient les dépenses ;
- les documents comptables et bancaires disponibles pour une entreprise déjà en activité ;
- un résumé du parcours professionnel du dirigeant et des compétences mobilisées pour le projet.
La liste n’est pas une règle universelle. L’établissement peut demander des éléments différents selon le dossier, le type de financement et le stade de développement. Il vaut mieux demander une liste des pièces attendues à son interlocuteur que transmettre un grand volume de documents sans classement. Un sommaire, des intitulés explicites et des chiffres cohérents entre le plan de financement et le prévisionnel facilitent la lecture.
Expliquer les flux et les relations commerciales
Lorsqu’une entreprise travaille avec des fournisseurs ou des clients situés dans plusieurs pays, la banque peut chercher à comprendre les circuits de paiement, les délais, les devises utilisées et les documents qui attestent les opérations. Il est utile de décrire les flux réels : qui facture, qui paie, à quel moment et sur quel compte. Les conventions, factures, contrats et preuves de livraison peuvent apporter des éléments de contexte lorsque ces pièces existent et sont pertinentes.
Il ne s’agit pas de présenter une relation commerciale internationale comme un avantage automatique. Elle peut contribuer à l’activité, mais elle comporte aussi des risques de change, de délai, de transport ou de dépendance envers un partenaire. L’entrepreneur gagne à préciser comment il les suit et ce qui se passe si un fournisseur ou un client important ne respecte pas le calendrier prévu.
Apporter des garanties sans fragiliser l’équilibre du projet
La banque peut examiner les garanties possibles en plus de la capacité de remboursement. Selon le montage, il peut être question d’une caution personnelle, d’un nantissement ou d’une garantie apportée par un organisme tiers. Les solutions ne sont pas identiques et leurs conditions dépendent du dossier. Une garantie ne remplace pas un modèle économique viable : elle encadre le risque du prêteur, mais peut aussi exposer l’emprunteur ou ses proches à des conséquences financières.
La caution personnelle mérite une attention particulière. Lorsqu’un dirigeant la donne, son engagement peut concerner son patrimoine personnel dans les conditions prévues par l’acte signé. Il est important de comprendre le montant, la durée, les éventuelles limites et les conditions de mise en jeu avant de signer. Le dirigeant peut demander que les documents lui soient expliqués et prendre le temps de solliciter un conseil indépendant s’il ne comprend pas la portée de l’engagement.
Évaluer le risque pour l’entreprise et le foyer
Dans certaines entreprises familiales, des proches participent au projet, apportent des fonds ou mettent un bien à disposition. Cette solidarité peut être importante, mais elle doit être discutée sans confusion entre le budget professionnel et les finances du foyer. Qui apporte quoi ? S’agit-il d’un prêt, d’un apport ou d’une garantie ? Quelles sont les conséquences si l’activité ne produit pas les revenus prévus ? Mettre ces points par écrit aide à préserver les relations et à éviter les malentendus.
Les contributions familiales ne doivent pas être considérées comme acquises ou disponibles sans accord explicite. Chaque personne concernée a besoin de comprendre son engagement et les risques associés. Cette précaution vaut aussi lorsque des fonds proviennent de plusieurs pays : leur origine, leur disponibilité et leur traitement dans le plan de financement doivent être présentés de manière transparente, en tenant compte des démarches applicables à la situation.
Comparer les formes de sécurisation du financement
Selon la nature du projet, il peut être pertinent de se renseigner sur des garanties publiques ou des dispositifs d’accompagnement proposés par des réseaux spécialisés. Leur existence ne signifie pas que le prêt sera accepté, ni que tous les projets sont éligibles. Les critères et modalités évoluent ; il convient donc de vérifier les informations auprès des organismes concernés et de la banque qui instruit le dossier.
Le financement peut aussi combiner plusieurs ressources : apport, prêt bancaire, crédit-bail pour certains équipements, aide ou prêt d’honneur lorsqu’un dispositif adapté existe. Chaque solution a un coût, des obligations et un calendrier propres. L’enjeu est de vérifier que l’ensemble reste supportable pour l’entreprise, et non de multiplier les financements sans mesurer les remboursements cumulés.
La relation avec la banque se construit par des échanges précis
Le premier rendez-vous sert à présenter le projet et à vérifier les attentes de l’établissement. Il ne s’agit pas de tout défendre en une seule fois, mais de donner une vision structurée : besoin, ressources, fonctionnement de l’activité, risques et étapes à venir. L’entrepreneur peut préparer une présentation brève, puis garder les documents détaillés à disposition pour répondre aux questions.
Lorsque la langue, les codes administratifs ou le vocabulaire financier compliquent l’échange, une préparation en amont peut aider. Un expert-comptable, un conseiller de création ou une permanence associative peut aider à relire les documents, à clarifier le vocabulaire ou à organiser les démarches. Ces relais ne prennent pas la décision à la place de la banque et ne peuvent pas garantir le financement. Leur rôle est de faciliter la compréhension et la préparation.
Demander des précisions et garder une trace
Après chaque échange, le dirigeant peut noter les demandes complémentaires, les pièces à fournir et les points restant à clarifier. En cas de proposition, il est utile de comparer le coût total, la durée, les échéances, les frais, les garanties et les conditions de remboursement anticipé. L’attention ne doit pas porter uniquement sur le taux affiché : les modalités du contrat comptent aussi dans le coût et la flexibilité du financement.
Si la banque refuse le prêt ou propose un montant inférieur, l’entrepreneur peut demander quels éléments du dossier ont pesé dans l’analyse et s’il est possible de le compléter. Une réponse peut révéler un prévisionnel insuffisant, une garantie jugée trop faible ou un risque que l’établissement ne souhaite pas prendre. Il faut distinguer ces motifs liés au dossier d’une appréciation fondée sur un critère interdit. La loi prohibe les discriminations, mais établir qu’une décision est discriminatoire demande des éléments précis ; en cas de doute, un organisme compétent peut renseigner sur les démarches possibles.
Un refus ne constitue pas nécessairement un jugement sur la valeur de l’entrepreneur ou de son parcours. Il peut refléter la politique de risque de l’établissement, le secteur, le niveau d’endettement ou le montage proposé. Le dirigeant peut demander un retour, retravailler le plan et solliciter d’autres interlocuteurs, sans multiplier les demandes identiques avant d’avoir compris ce qui doit évoluer.
Associations et réseaux professionnels : des relais, pas des prêteurs
Le tissu associatif franco-chinois et les réseaux professionnels peuvent contribuer à l’information économique locale. Certains organisent des rencontres, orientent vers des structures d’accompagnement ou aident des dirigeants à identifier les pièces à réunir. Leur utilité tient notamment à leur capacité à créer un premier contact et à rendre des démarches plus accessibles à des personnes qui ne connaissent pas encore les interlocuteurs institutionnels.
Cette médiation interculturelle ne doit pas être confondue avec un service de décision bancaire ou de conseil financier réglementé. Une association peut aider à formuler une question, traduire une consigne ou orienter vers un professionnel, mais elle ne peut pas se substituer à l’établissement prêteur, à l’expert-comptable ou au juriste lorsque leur intervention est nécessaire. Les entrepreneurs ont intérêt à vérifier la compétence de la personne qui les accompagne et à ne pas transmettre de documents sensibles sans en connaître l’usage.
Faire circuler l’information sans uniformiser les expériences
Les besoins diffèrent entre un commerce de proximité, une entreprise de services, une activité de gros ou une jeune société tournée vers l’export. Ils varient aussi entre une première création et une reprise portée par une entreprise déjà installée. Les permanences associatives peuvent servir de point d’entrée, mais elles gagnent à orienter les personnes vers des réponses adaptées plutôt qu’à présenter une expérience comme valable pour tous.
Les échanges entre entrepreneurs peuvent transmettre des repères utiles : questions à poser, erreurs de présentation à éviter, interlocuteurs à contacter. Ils ne remplacent toutefois pas l’analyse d’un dossier individuel. Un financement obtenu par une entreprise voisine ne prédit pas la décision concernant une autre structure, dont le bilan, le secteur, les garanties ou les besoins peuvent être différents.
Après l’accord, piloter le financement et préserver la confiance
La relation bancaire ne s’arrête pas au versement des fonds. Le dirigeant doit suivre l’utilisation du financement, les échéances et la trésorerie, puis signaler assez tôt les difficultés qui risquent de compromettre le remboursement. Une alerte précoce laisse parfois davantage de possibilités de discussion qu’une situation découverte lorsque les retards sont déjà installés. Elle ne garantit pas qu’un aménagement sera accepté, mais elle facilite l’examen des options.
Un tableau de suivi peut rapprocher les prévisions des résultats réels : ventes, charges, encaissements, dettes fournisseurs et échéances d’emprunt. Si l’activité évolue, le dirigeant peut réviser son budget et expliquer les écarts. Pour une entreprise familiale, cette discipline aide également à distinguer les dépenses professionnelles des dépenses personnelles et à clarifier la place de chacun dans la gestion.
En cas de difficulté de financement, il existe des interlocuteurs publics et professionnels qui peuvent orienter une entreprise vers des démarches adaptées. Les dispositifs et leurs conditions varient selon les situations ; il faut s’appuyer sur des informations officielles ou demander conseil à un professionnel. L’objectif est d’examiner les options avant de contracter un nouvel emprunt pour couvrir une dette existante, ce qui peut aggraver le déséquilibre si la cause du manque de trésorerie n’est pas traitée.
Préparer un dossier bancaire, c’est donc rendre un projet compréhensible sans effacer la réalité du parcours qui le porte. Une présentation ordonnée, des hypothèses prudentes et une discussion claire sur les garanties renforcent la capacité de l’entrepreneur à décider en connaissance de cause. Pour la diaspora chinoise en France, comme pour d’autres parcours entrepreneuriaux, l’accès au financement se joue à la rencontre de l’expérience de terrain, des règles du crédit et des ressources d’accompagnement disponibles. Le développement de ces passerelles dépend aussi de la qualité du dialogue entre banques, associations, experts et entreprises locales.